現場監督として働いていると、個人携帯の通信費、自家用車のガソリン代、資格の受験料、職人への差し入れなどを自分で払う場面があります。少額でも、毎月続けば大きな負担になります。
一方、経費を立て替えたのに精算されない、発注ミスや施工ミスの費用を請求された、工事の赤字や社用車の修理代を給料から引かれたという場合は、単なる自腹では済まない問題です。
この記事では、現場監督の自腹について、会社負担と本人負担の判断基準、精算拒否や給与天引きへの対応を整理します。判断するときは、会社の指示・業務上の必要性・社内規程・事前承認・証拠の5点を確認しましょう。
現場監督の自腹はどこまで認められるのか
仕事に関係する費用を本人が払ったからといって、すべてが直ちに違法になるわけではありません。しかし、会社が購入や使用を指示した物まで、当然に本人負担になるとも限りません。
会社が指定した物か、仕事や安全確保に欠かせない物か、貸与品があるか、私生活でも使えるか、本人の希望で高額品を選んだかによって判断が変わります。
たとえば、会社支給のヘルメットがあるのに本人の好みで別製品を選んだ場合は、差額を本人負担とする運用も考えられます。
自腹と立替払いは別に考える
自腹と立替払いの違いは、最終的に誰が費用を負担するかです。本人が先に支払っても、領収書を提出して会社から全額戻るなら立替払いです。
| 費用の扱い | 具体的な状態 | 確認する内容 |
|---|---|---|
| 立替払い | 本人が一時的に払い、会社が全額精算する | 事前承認、領収書、申請期限 |
| 一部補助 | 会社の上限を超えた分を本人が払う | 対象費用、上限額、利用回数 |
| 定額手当 | 通信手当や車両手当として一定額が支給される | 手当に含まれる費用の範囲 |
| 本人負担 | 支払った費用が会社から返ってこない | 雇用契約、就業規則、経費規程 |
定額手当が支給されていても、通信費・車両費・消耗品費のどこまでを含むのかが曖昧なら確認が必要です。
常時10人以上の労働者を使用する事業場で、食費や作業用品などを労働者に負担させる定めを設ける場合、その内容は就業規則の記載事項になります。
購入前に、「〇月〇日の現場で必要な〇〇を上限〇円で購入し、領収書提出後に現場経費として精算する認識でよいでしょうか」とメールやチャットで確認しておくと、目的・金額・承認・精算方法を記録できます。
携帯電話や通信費は誰が負担するのか
現場監督は、職人や協力会社との連絡、現場写真、図面閲覧、メール、施工管理アプリなどで携帯電話を使います。
個人携帯を業務に使っただけで毎月の料金全額を会社へ請求できるとは限りませんが、会社が使用を求め、追加料金やプラン変更が生じた場合は、実費精算や通信手当の対象を確認しましょう。
会社の対応には、社用携帯の貸与、業務通話料の実費精算、定額通信手当、業務用番号の付与などがあります。手当がある場合は、通話料だけか、端末代・修理費・追加オプションまで含むのかを確認します。
費用だけでなく、個人番号の公開、休日連絡、端末紛失時の対応、工事写真や個人情報の保存先、退職時のデータ削除も重要です。個人携帯の業務利用は、費用・情報管理・勤務時間をセットで決めましょう。
自家用車のガソリン代や高速代
自家用車の費用は、通勤と業務中の移動を分けることが重要です。自宅から通常の勤務地や現場へ向かう通勤と、勤務中に現場間、役所、資材店などへ移動する業務使用では、費用の扱いが異なります。
通勤手当には法律上一律の支給義務があるわけではありません。ただし、雇用契約、就業規則、賃金規程などに支給条件が定められていれば、その内容を確認します。
会社の指示で自家用車を業務に使うなら、走行距離単価、ガソリン代、高速料金、駐車場代、車両の消耗、保険、事故時の負担を事前に決めておきましょう。車両手当があっても、高速代や駐車場代まで含むとは限りません。
業務使用日は、日付、訪問先、移動目的、走行距離、高速料金、駐車場代を記録します。規程がない場合は、社用車、レンタカー、公共交通機関を利用できないかも含め、出発前に確認してください。
資格と特別教育の費用負担
資格や講習は、法令に基づいて事業者が実施する安全衛生教育と、本人のキャリアにも役立つ資格試験を分けて考えます。
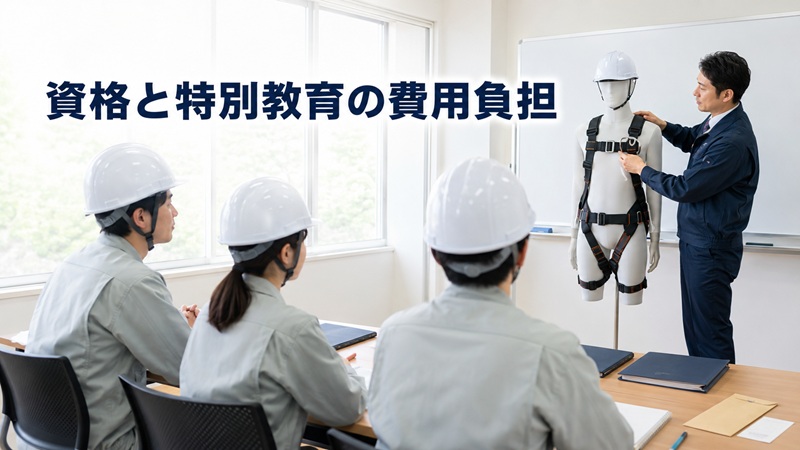
雇入れ時教育、作業内容変更時教育、特別教育、職長教育など、法令に基づいて事業者が実施する安全衛生教育は、事業者の責任で行うものです。
特別教育を受ける時間は労働時間となり、法定労働時間外に行われた場合は割増賃金の対象です。企業外で特別教育や職長教育を行う場合の講習会費や講習旅費も、事業者が負担すべきものとされています(出典:厚生労働省「職場のあんぜんサイト:特別教育」)。
一方、施工管理技士や建築士などの受験料、教材費、資格学校、登録料、更新料は、法律上一律に会社負担となるわけではありません。
会社の資格取得支援制度で、対象資格、支給時期、合格条件、交通費、退職時の返還条件を確認しましょう。
資格の種類は、建設業で役立つ資格一覧と取得方法でも確認できます。
差し入れや接待は個人の義務ではない
職人への飲料や菓子の差し入れは、現場監督個人の義務ではありません。好意で行う場合も毎日の慣例にせず、会社予算で用意する物と個人の差し入れを分けましょう。
熱中症対策として必要な飲料、氷、塩分補給品などは、休憩場所、暑さ指数の確認、作業時間の調整と同様に、現場全体の安全管理として準備するものです。会社の指示で購入する場合は、品目・数量・予算の承認を受け、現場経費として処理します。
協力会社、施主、発注者との会食や贈答は、相手先の規程で禁止されている場合があります。個人判断で支払わず、事前に上司や総務へ確認してください。
赤字や施工ミスを自腹で払う必要はあるのか
工事の赤字、発注ミス、施工ミス、破損、クレーム費用は、仕事用品の自腹とは性質が異なります。会社から支払いを求められても、その場で責任を認めたり現金を渡したりせず、損害額と請求根拠を確認してください。
始末書、再発防止教育、人事評価、懲戒処分、損害賠償、給与控除は、それぞれ別の問題です。反省していることと、損害を金銭で負担することを混同しないようにしましょう。
工事の赤字は会社の事業上の損失
現場監督が原価を管理していても、工事が赤字になったという理由だけで不足額を個人が埋めるものではありません。
赤字には、見積不足、資材や外注費の高騰、設計変更、天候、追加工事の請求漏れ、人員配置など、会社の事業運営に関わる原因があります。
発注ミスや確認漏れがあっても、損害全額が自動的に本人負担になるわけではありません。故意・過失の程度、本人の権限、会社の教育・確認体制、上司の承認、損害を防げた可能性などから個別に判断されます。
損害額についても、返品・転用できた分や、保険で補填された分を除いて確認する必要があります。ただし、私的利益のための支出や故意の改ざんなどがあれば、責任を問われる可能性があります。
高額な請求や、退職・解雇と結び付けた請求を受けた場合は、一人で判断せず、公的相談窓口や弁護士へ相談してください。
違約金や損害額を事前に決められない
「ミスをしたら10万円」「工具を壊したら購入価格の全額」など、労働契約の不履行について違約金や損害賠償額をあらかじめ決めることは、労働基準法第16条で禁止されています。本人が書類へ署名していても、当然に有効になるとは限りません。
ただし、この規定は、実際に発生した損害について会社が個別に賠償を求める可能性まで否定するものではありません。その場合も、実損額、本人の行為との因果関係、過失の程度、会社の管理体制などを踏まえて判断されます。
厚生労働省も、賠償額をあらかじめ決めることは労働基準法第16条で禁止され、実際の損害について責任が生じる場合でも賃金からの天引きは認められないと案内しています(出典:厚生労働省「確かめよう労働条件」)。
支払同意書や給与控除の同意書を示されたら、その場で署名せず、写しを受け取って内容を確認しましょう。
修理代を給料から天引きできるのか
会社が従業員に対して損害賠償請求権を持つと主張していても、修理代や損害額を賃金から一方的に差し引くことはできません。労働基準法第24条には賃金全額払いの原則があります。
所得税や社会保険料などの法定控除、労使協定に基づく社宅料や組合費などの控除と、会社が主張する損害賠償額の相殺は同じではありません。本人の同意があると主張された場合も、その同意が自由な意思に基づくものかが慎重に判断されます。
給与明細に見慣れない控除があったら、控除名、対象となった出来事、計算方法、根拠規程、本人同意の有無を書面で確認してください。
「事故負担金」「修理協力金」「材料ロス代」などの名称でも、実質的に損害を差し引いている場合があります。
すでに天引きされた場合は、給与明細、会社の説明、同意書、事故報告書、修理見積書を保存します。解決しない場合は、労働基準監督署などへ早めに相談しましょう。
精算を拒否されたときに残す資料
会社の指示や事前承認を受けて支払ったのに精算されない場合は、口頭で繰り返し頼むだけでなく、購入目的、承認者、申請日、領収書、拒否理由を整理します。
領収書の原本を提出する前に写真やコピーを残し、提出日と提出先も記録します。私物と一緒に購入する場合は会計を分け、業務用の支出を明確にしましょう。
会社へは、「〇月〇日に〇〇部長の指示で購入」「〇月〇日に申請」「〇月〇日に対象外との回答」「規程の該当箇所と再申請方法を確認したい」のように、事実を時系列で伝えると確認が進みやすくなります。
会社員と一人親方では扱いが違う
会社員は会社の指揮命令を受けて賃金を得る労働者です。一方、一人親方や独立した事業者は、道具、車両、通信費、保険料などを自分で負担し、その費用を報酬や見積額へ織り込むのが基本です。
一人親方は、元請が支給・貸与する物、報酬に含む費用、別途請求できる費用を契約前に確認しましょう。車やスマートフォンを仕事と私用の両方で使う場合は、走行記録や使用日数などを基に業務分を合理的に区分します。
ただし、契約書に「業務委託」と書かれているだけで一人親方と決まるわけではありません。仕事を断る自由、作業方法への指揮命令、勤務時間や場所の指定、報酬の決め方など、働き方の実態によって労働者と判断される場合があります。
会社員は、自腹で購入した物を個人事業主のように自由に必要経費へ計上できません。一定の支出には給与所得者の特定支出控除がありますが、対象費用、給与支払者の証明、金額基準などの条件があります。一人親方は、業務に直接必要な費用を必要経費にできる場合があります。
会社の精算制度と税務上の控除は別の仕組みです。税務処理に迷う場合は、国税庁の最新情報を確認するか、税務署や税理士へ相談してください。
自腹トラブルの主な相談先
まずは直属上司、経理、総務、人事、社内相談窓口、労働組合へ相談します。解決しない場合、労使トラブル全般は都道府県労働局の総合労働相談コーナー、給与天引きや法定の安全衛生教育などは労働基準監督署が相談先の候補です。
| 相談したい内容 | 最初の相談先 | 用意したい資料 |
|---|---|---|
| 経費の申請方法や規程の解釈 | 直属上司、経理、総務 | 経費規程、申請控え、領収書 |
| 社内で取扱いが統一されない | 人事、社内相談窓口、労働組合 | 会社からの回答、時系列メモ |
| 給与天引きや法定教育の問題 | 労働基準監督署 | 給与明細、同意書、教育指示 |
| 幅広い労働トラブル | 総合労働相談コーナー | 雇用関係の書類、時系列メモ |
| 高額な損害賠償請求 | 弁護士、法的相談窓口 | 請求書、損害資料、面談記録 |
夜間や土日祝日は「労働条件相談ほっとライン」、一人親方や業務委託の契約・報酬トラブルは「フリーランス・トラブル110番」も相談先の候補です。
請求額が大きい、回答期限を切られている、退職や解雇と結び付けられている場合は、社内対応を長く待たずに外部へ相談しましょう。
現場監督の自腹に関するよくある質問
Q1.個人携帯の料金は会社へ請求できますか?
A. 業務使用しただけで月額料金の全額を請求できるとは限りません。会社が使用を求めたか、追加料金が生じたか、通信手当の対象範囲はどこまでかを確認してください。社用携帯がなく個人携帯の使用が事実上必須なら、実費精算や定額手当について相談する余地があります。
Q2.業務中のガソリン代は自己負担ですか?
A. 会社の指示で自家用車を業務に使った場合は、車両規程や精算方法を確認します。通勤分と業務移動分を分け、走行距離、高速代、駐車場代を記録しましょう。事故時の修理費や保険の取扱いも利用前の確認が必要です。
Q3.施工管理技士の受験料は会社負担ですか?
A. 法律上一律に会社負担となるわけではありません。資格取得支援制度により、全額支給、合格時のみ、初回のみ、受験料のみなど取扱いが異なります。法令に基づく特別教育などとは分けて確認してください。
Q4.発注ミスの費用を全額払う必要がありますか?
A. ミスがあっただけで全額負担が自動的に決まるわけではありません。故意・過失の程度、本人の権限、会社の確認体制、損害額の根拠、返品・転用・保険による補填などを確認します。高額な場合は、その場で同意せず専門家へ相談してください。
Q5.修理代を給料から引かれたらどうしますか?
A. 給与明細、会社の説明、同意書、損害額の資料を保存し、控除の根拠を社内へ書面で確認します。修理代や損害額を賃金から一方的に差し引くことはできないため、解決しなければ労働基準監督署などへ相談しましょう。
Q6.自腹で払った費用は確定申告できますか?
A. 会社員は、個人事業主のように自由に必要経費へ計上できません。一定の支出には特定支出控除がありますが、対象費用、給与支払者の証明、金額基準などの条件があります。一人親方は業務に直接必要な費用を必要経費にできる場合がありますが、私用分との区分が必要です。
現場監督の自腹は支払う前の確認が重要
現場監督の自腹は、費用の名称だけでなく、会社の指示、業務上の必要性、社内規程、事前承認、最終的な負担者を確認することが大切です。本人が先に支払っても全額精算されるなら立替払いであり、工事の赤字や通常の業務上のミスを当然に個人が穴埋めするものではありません。
支払う前に、用途、承認者、負担割合、精算方法、申請期限を確認してください。すでに精算拒否や給与天引きが発生している場合は、領収書、規程、給与明細、会社の回答を保存し、社内窓口や公的な相談先へつなげましょう。
現場監督だからといって、仕事に関わる支出を黙って抱え込む必要はありません。まずは今月支払った仕事関係の費用を、日付、目的、金額、承認者、精算状況ごとに整理し、一件ずつ確認していきましょう。